TRANG CHỦ
Những chương trình như hỗ trợ lãi suất, ân hạn nợ gốc, cho vay tỷ lệ cao hay “mua nhà 0 đồng” đang trở thành một trong những cách thu hút khách hàng của thị trường căn hộ.
Nhưng có một điều người mua cần đặc biệt lưu ý:
👉 Số tiền phải bỏ ra lúc đầu thấp không có nghĩa tổng chi phí mua nhà cũng thấp.
💰 “0 đồng” thực chất là gì?
Một số chương trình bán hàng có thể cho khách hàng chưa cần sử dụng ngay tiền vốn tự có, đồng thời được hỗ trợ lãi suất trong một khoảng thời gian nhất định.
Nghe có vẻ rất hấp dẫn.
Nhưng phía sau đó vẫn có những nghĩa vụ tài chính cần được tính toán:
• Khoản vay ngân hàng
• Khoản tiền được chủ đầu tư hỗ trợ hoặc cho vay
• Thời điểm bắt đầu trả nợ gốc
• Lãi suất sau thời gian ưu đãi
• Phí quản lý, bảo trì
• Chi phí nội thất và chuyển vào ở
• Các khoản chi tiêu sinh hoạt hàng tháng
Đặc biệt, khi thời gian miễn lãi kết thúc, số tiền phải thanh toán hàng tháng có thể thay đổi đáng kể.
📌 Một phép tính đơn giản
Giả sử một căn hộ có giá khoảng 2,34 tỷ đồng.
Nếu người mua được hỗ trợ một phần khoản thanh toán ban đầu và ngân hàng tài trợ phần còn lại, cảm giác về áp lực tài chính ban đầu có thể khá nhẹ.
Nhưng khi bước sang giai đoạn phải trả cả gốc và lãi, bài toán hoàn toàn khác.
Ví dụ:
Thu nhập gia đình: 40 triệu/tháng
Chi phí sinh hoạt: 20 triệu/tháng
Khoản trả nợ: 18–20 triệu/tháng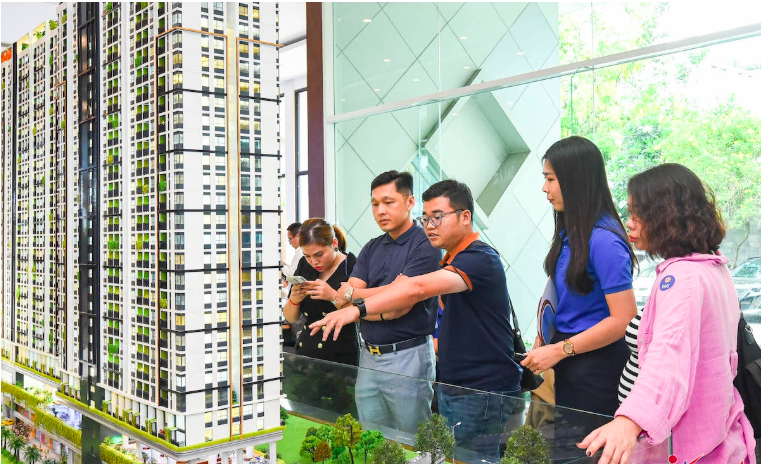
Khi đó, chỉ cần phát sinh một biến cố như giảm thu nhập, thất nghiệp, kinh doanh khó khăn hoặc chi phí gia đình tăng lên, dòng tiền có thể nhanh chóng bị căng thẳng.
Đây chính là điều người mua nhà nên tính trước khi ký hợp đồng.
⚠️ Đừng chỉ hỏi “mỗi tháng trả bao nhiêu?”
Khi được giới thiệu một căn hộ có chính sách tài chính hấp dẫn, hãy hỏi ít nhất 7 câu:
1️⃣ Sau thời gian ưu đãi, lãi suất được tính như thế nào?
2️⃣ Lãi suất cố định hay thả nổi?
3️⃣ Bao lâu bắt đầu trả nợ gốc?
4️⃣ Khoản chủ đầu tư hỗ trợ thực chất là chiết khấu, khoản vay hay khoản phải hoàn trả?
5️⃣ Nếu trả nợ trước hạn có mất phí không?
6️⃣ Tổng số tiền phải trả cho ngân hàng trong toàn bộ thời gian vay là bao nhiêu?
7️⃣ Nếu thu nhập giảm trong 6–12 tháng, mình có đủ tiền duy trì khoản vay hay không?
🧮 Điều quan trọng nhất: tính dòng tiền của chính mình
Đừng quyết định mua căn hộ chỉ vì:
❌ “Không cần trả tiền ngay.”
❌ “Được miễn lãi 2 năm.”
❌ “Ngân hàng cho vay tới 70–80%.”
❌ “Sau này giá nhà chắc chắn sẽ tăng.”
Thay vào đó, hãy lập một bảng tài chính cho ít nhất 12–36 tháng, trong đó có:
Thu nhập → chi phí sinh hoạt → tiền trả nợ → các khoản phát sinh → khoản dự phòng.
Nếu sau khi trả khoản vay mà gia đình vẫn còn một khoản tiền dự phòng hợp lý mỗi tháng, bài toán tài chính sẽ chủ động hơn.
🏡 Mua được một căn nhà là một chuyện.
Duy trì được căn nhà trong nhiều năm mới là bài toán quan trọng hơn.
“Mua nhà 0 đồng” có thể là một chương trình bán hàng hấp dẫn về mặt dòng tiền ban đầu, nhưng người mua cần đọc kỹ hợp đồng và hiểu rõ toàn bộ nghĩa vụ tài chính trước – trong – và sau thời gian ưu đãi.
👉 Bạn nghĩ sao về hình thức “mua nhà 0 đồng”?
Nếu được lựa chọn, bạn ưu tiên giá căn hộ thấp hay chính sách vay nhẹ trong những năm đầu?
#BatDongSan #MuaNha #MuaCanHo #TaiChinhCaNhan #VayMuaNha #ThiTruongBatDongSan #CanHo #KinhNghiemMuaNha #DauTuBatDongSan #TaiChinhGiaDinh